Les enjeux de la digitalisation bancaire tiennent en une idée : les services passent vers le numérique (application mobile, banque en ligne, paiements instantanés), ce qui réduit les coûts et change la relation avec le client. Cette évolution soulève quatre défis : la fermeture des agences et l’emploi, la cybersécurité, l’inclusion des clients peu à l’aise avec le numérique et la conformité aux règles européennes. Les rapports PDF des superviseurs et les mémoires universitaires les présentent sous forme d’opportunités et de risques ; cette synthèse reprend leur logique.
Digitalisation bancaire : définition et grandes étapes
Une banque digitale propose l’essentiel de ses services sans passage en agence : ouverture de compte, virements, carte, crédit. La digitalisation concerne aussi l’arrière-guichet, avec des processus automatisés pour le traitement des dossiers et la lutte contre le blanchiment.
Le mouvement commence avec la banque en ligne, à la fin des années 1990, puis s’accélère avec le smartphone. L’étape suivante est réglementaire : la directive européenne sur les services de paiement (DSP2) ouvre le marché à des prestataires d’initiation de paiement et d’information sur les comptes. Les nouveaux moyens de paiement suivent la même pente, comme le paiement fractionné par carte bancaire.
Pourquoi les banques se digitalisent
Trois moteurs reviennent dans les rapports. Le premier est la baisse des coûts de structure : une opération réalisée en ligne coûte moins cher qu’un passage au guichet. Le deuxième tient aux usages : les clients consultent leurs comptes et paient depuis leur téléphone, à toute heure.
Le troisième est la concurrence des néobanques et des fintechs, c’est-à-dire des établissements nés sur mobile, sans réseau d’agences, qui misent sur une interface simple et des frais réduits. Les banques traditionnelles doivent donc égaler cette expérience, tout en gardant leurs activités de conseil. Les grandes tendances du secteur bancaire montrent comment cette pression se traduit dans l’offre.
Agences et emploi : la conséquence la plus visible
Quand les opérations courantes passent sur mobile, le réseau physique se réduit : moins d’agences, moins de distributeurs, des horaires d’ouverture restreints. Pour le personnel, les métiers du guichet reculent au profit du conseil, de la conformité, de l’analyse de données et des fonctions support.
Cette évolution crée des passerelles de reconversion, par exemple vers l’assistance et la gestion d’équipe, que prépare une formation en assistance managériale. Le défi pour les banques est de former leurs salariés avant de supprimer les postes, plutôt que l’inverse.
Cybersécurité et fraude : le risque qui grandit
Plus les services passent en ligne, plus la surface d’attaque s’élargit. Les fraudes les plus courantes sont l’hameçonnage, qui vise à soutirer des identifiants par un faux message, et la fraude au faux conseiller, où un escroc se fait passer pour la banque au téléphone pour obtenir une validation.
S’ajoutent la protection des données personnelles, encadrée par le RGPD, et la dépendance des banques à des prestataires informatiques externes : une panne chez l’un d’eux peut bloquer des milliers de clients. Ce dernier point est précisément celui que vise le règlement européen sur la résilience numérique, présenté plus bas.
Inclusion numérique : les clients laissés de côté
Une partie de la population reste en difficulté face aux outils numériques : personnes âgées, personnes peu équipées ou peu à l’aise avec les démarches en ligne. Pour elles, la fermeture d’une agence ou d’un distributeur complique l’accès aux services de base, dont le retrait d’espèces.
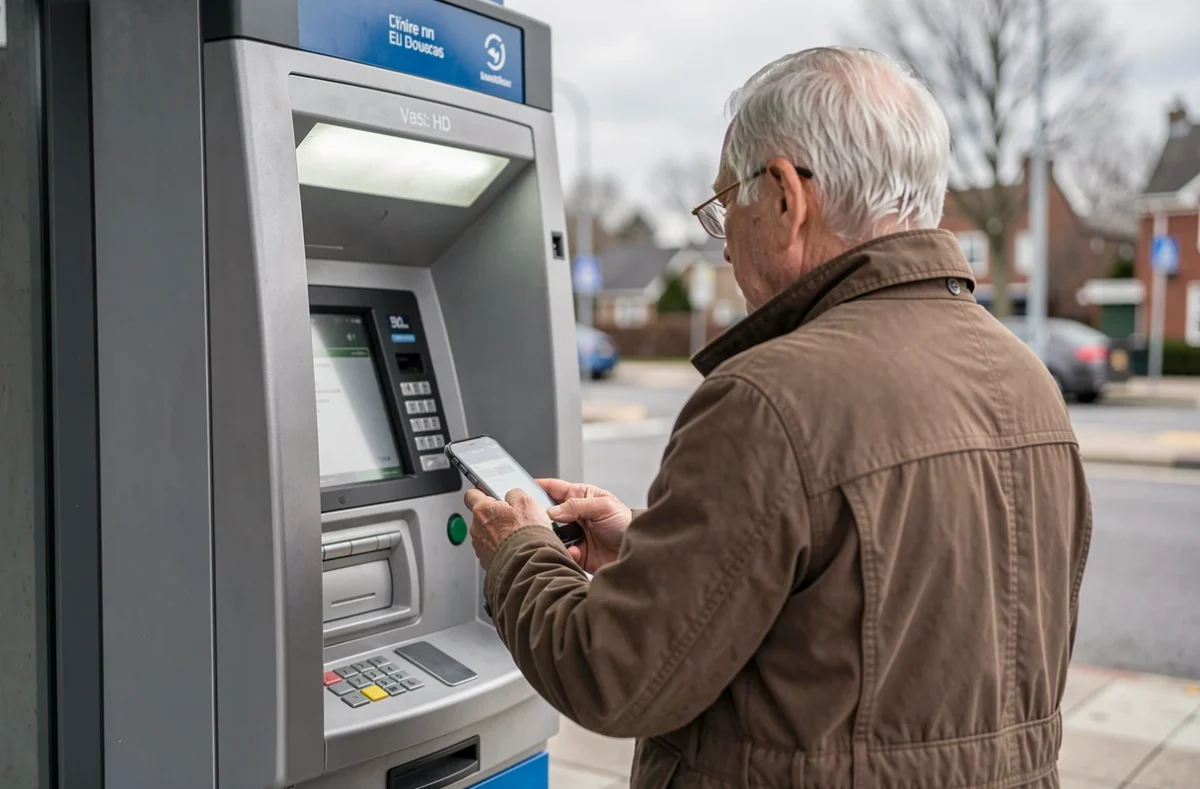
Les banques répondent par des permanences, des services d’accompagnement et le maintien d’un accès aux espèces. Le défi est de ne pas faire de l’accès à un compte une affaire de compétence numérique.
Règles et contrôle : ce que demandent les superviseurs
Deux textes européens structurent le cadre. Le tableau résume ce que chacun impose aux banques.
| Texte | Ce qu’il impose |
|---|---|
| DSP2 (directive UE 2015/2366) | Sécurité des paiements, protection des données de sécurité personnalisées, ouverture aux prestataires d’initiation de paiement et d’information sur les comptes |
| DORA (règlement UE 2022/2554) | Gestion solide du risque lié aux technologies de l’information, notification des incidents majeurs, tests réguliers des systèmes, encadrement des prestataires tiers |
Les dispositifs de contrôle adaptés à la digitalisation reposent donc sur la résilience des systèmes et sur la traçabilité des incidents. Les superviseurs examinent aussi l’usage de l’intelligence artificielle dans les décisions de crédit et la détection de fraude.
Quels rapports PDF consulter pour aller plus loin
Trois familles de documents se téléchargent en PDF. Les rapports des banques centrales et des superviseurs, dont la Banque nationale de Belgique et l’ACPR en France, décrivent les risques et les attentes de contrôle. Les publications de la fédération bancaire belge présentent le point de vue du secteur. Les mémoires universitaires donnent des synthèses sur les opportunités et les défis.
Pour n’en garder que les passages utiles, on peut apprendre à extraire des pages d’un fichier PDF avant de les annoter.
Les règles de fond (DSP2, DORA) se lisent sur EUR-Lex dans leur version consolidée, qui précise les dates d’application de chaque obligation.